 Corretora de seguros, SUSEP 202015378
Seguro de perda de aluguel
Seguro de perda de aluguel merece análise quando a renda depende de um imóvel continuar utilizável após um dano. A causa da perda importa: imóvel desocupado por falta de interessado, aluguel atrasado e impossibilidade de ocupação representam situações diferentes.
Prepare seu pedido de seguro de perda de aluguel
Confira os dados iniciais e envie sua solicitação à corretora.
Por que escolher a Omartins Seguros
Identifique por que o aluguel deixaria de ser recebido
A causa da ausência de renda orienta a proteção a discutir. A expressão perda de aluguel não transforma qualquer período sem receita em ocorrência coberta.
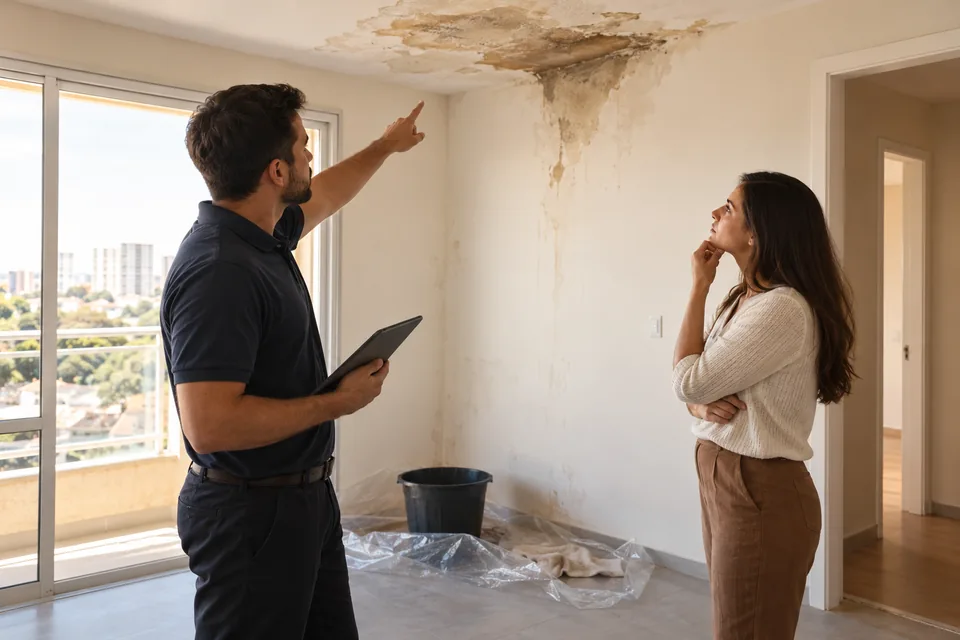
Se o imóvel sofre um dano e não pode continuar ocupado, há uma pergunta patrimonial e financeira. Se o locatário deixa de pagar, a questão é inadimplência. Se não há locatário, a situação é vacância.
A Porto apresenta cobertura de perda ou pagamento de aluguel em configurações de seus produtos. Esse exemplo relaciona finalidade financeira a circunstâncias previstas no contrato, sem estabelecer regra para todos os seguros.
Descreva o cenário que preocupa o proprietário e a consequência esperada. Uma busca por renda garantida não deve ser respondida com promessa ampla; a proposta precisa mostrar a causa analisada.
Separe renda do proprietário e despesa de quem precisa sair
Perda de renda e pagamento de aluguel temporário são interesses distintos. Mesmo quando aparecem em uma modalidade de nome semelhante, precisam ser identificados na análise.
O proprietário locador pode se preocupar com a receita, enquanto o ocupante precisa encontrar outro local durante reparos. Não presuma que a mesma pessoa suportará os dois efeitos ou terá ambos incluídos.
Informe quem ocupa o imóvel, como a locação está documentada e qual interesse pretende apresentar. Essa identificação ajuda a evitar uma proposta para despesa de moradia quando a necessidade é renda do locador.
Nos documentos do produto, confira beneficiário, base financeira e condições para impossibilidade de uso. A existência de dano material não comprova, sozinha, toda a consequência financeira pretendida.
Use uma triagem para separar as causas de ausência de renda
A triagem reduz confusão entre vacância, dívida e dano patrimonial. Ela não decide cobertura; indica quais documentos e perguntas devem abrir a análise.
Preencha o caminho correspondente aos fatos, sem mudar a descrição para caber em uma modalidade. Se houver mais de uma causa, relate a sequência e procure orientação sobre sua avaliação.
| Situação | Documento inicial | Pergunta adequada |
|---|---|---|
| Locatário não pagou | Contrato e histórico de cobrança | Trata-se de inadimplência? |
| Sem interessado no imóvel | Registro da situação de locação | A necessidade é gestão de vacância? |
| Imóvel danificado | Registro e descrição do evento | O dano é previsto no contrato? |
| Uso impossibilitado | Evidência da condição do imóvel | Qual critério de impedimento se aplica? |
| Reparos em andamento | Plano e documentos dos reparos | Qual período será analisado? |
| Mudança temporária | Locação e despesa efetiva | Quem suporta esse custo? |
No celular, deslize a tabela para consultar todas as colunas.
Organize contrato e comprovação da renda locatícia
A renda apresentada deve corresponder à locação real e à base prevista no produto. Valores estimados sem explicação não substituem documentos.
Reúna contrato vigente, valor de aluguel e registros pertinentes de recebimento. Separe reajustes, encargos e parcelas que tenham natureza diferente, para que a proposta explique quais valores considera.
Se o imóvel tem várias unidades ou locações, identifique cada relação e a área afetada. Uma interrupção parcial não deve ser descrita como perda integral sem dados que sustentem o cenário.
Use [PREENCHER] para base, limite e documentos ainda não confirmados. Não multiplique o aluguel por um número arbitrário de meses e apresente o resultado como critério universal de contratação.
Discuta período de reparo e condição de ocupação
O período financeiro e os critérios de impossibilidade de uso devem estar claros na proposta. Prazo estimado de obra não é promessa de pagamento por todo o intervalo.
Apresente a disponibilidade conhecida de mão de obra e materiais quando relevante, distinguindo previsão de confirmação. Um reparo simples pode depender de componentes ou liberações; descreva dependências reais em vez de uma duração presumida.
Pergunte como o contrato trata início, término, limites e eventual participação do segurado. A resposta deve estar ligada ao produto proposto, sem transportar uma regra de outro imóvel.
Se houver retorno parcial da ocupação, registre o fato. Também não trate atraso administrativo ou decisão de ampliar uma reforma como extensão automática da consequência prevista no seguro.
Confira o vínculo com a cobertura patrimonial do imóvel
A perda financeira pode depender de dano e coberturas definidos no seguro. Compare a causa pretendida com a proteção patrimonial que foi efetivamente apresentada.
Confira se incêndio ou outras causas desejadas aparecem na proposta e como se relacionam à modalidade financeira. Não conclua inclusão porque o folheto lista muitas opções, especialmente quando são adicionais.
Para inadimplência, organize uma análise própria de garantia locatícia. A falta de pagamento permanece uma questão diferente da impossibilidade de uso decorrente de um evento patrimonial.
Conserve registros do dano e das medidas tomadas, seguindo orientações do contrato. Reparos e segurança precisam de gestão competente; nenhuma descrição desta página determina indenização em um caso concreto.
Solicite análise da renda com a causa e os documentos
Uma comparação objetiva recebe contrato, ocupação e cenário de dano. Ela deve explicar o interesse financeiro, a base e as condições que ainda exigem confirmação.
Envie descrição do imóvel, locações existentes, valor documentado e principal preocupação. Informe seguros atuais e se a necessidade é perda do locador ou custo temporário do ocupante.
A Omartins Seguros deverá confirmar disponibilidade, seguradora, limite e condições. Prazo financeiro, participação e documentos necessários: [PREENCHER]. Não há renda garantida ou aprovação comprovada nesta página.
Peça uma resposta que diferencie cobertura patrimonial e financeira, evitando comparar somente o preço. Essa separação torna a decisão compreensível para quem depende do aluguel como parte do orçamento.
Perguntas sobre seguro de perda de aluguel
Seguro de perda de aluguel merece análise quando a renda depende de um imóvel continuar utilizável após um dano. A causa da perda importa: imóvel desocupado por falta de interessado, aluguel atrasado e impossibilidade de ocupação representam situações diferentes.
Como solicitar seguro de perda de aluguel à Omartins Seguros e quando recebo retorno?
Para solicitar seguro de perda de aluguel, preencha seus contatos e as três informações específicas do formulário: “Qual é o tipo de locação?”, “Qual a faixa de aluguel mensal?”, “Qual é sua relação com a locação?”. A Omartins Seguros oferece atendimento digital em todo o Brasil e informa primeira resposta em até 24 horas; disponibilidade, aceitação, abrangência e vigência dependem do produto e da proposta.
Aluguel atrasado é perda de aluguel coberta?
Não presuma equivalência. Inadimplência e impossibilidade de uso após dano têm causas diferentes. Informe o cenário para analisar o produto adequado e confira a definição da cobertura apresentada.
Imóvel vazio sem locatário está protegido?
Vacância comercial não deve ser tratada como sinônimo de ocorrência patrimonial. A busca por cobertura exige causa prevista e condições confirmadas; seguro não é garantia automática de ocupação ou de renda.
Todo dano ao imóvel gera pagamento de aluguel?
Não. Confira cobertura do dano, critério de impedimento e modalidade financeira contratada. A ocorrência material sozinha não comprova inclusão de toda perda de receita.
Quem mora no próprio imóvel também tem essa necessidade?
A questão pode ser pagamento de aluguel temporário, com interesse diferente da perda do locador. Informe ocupação e despesa pretendida para que a análise seja compatível com o caso.
Condomínio e impostos entram no valor?
Confirme a composição prevista no produto e na proposta. Separe os encargos do aluguel principal, sem assumir inclusão de todas as parcelas porque uma referência de mercado menciona despesas adicionais.
Existe número fixo de meses de proteção?
Não generalize prazo. Limite, período e critérios dependem do contrato. Apresente a necessidade e peça explicação dos números antes de considerar qualquer intervalo garantido.
Como comprovar a renda para análise?
Contrato vigente e registros pertinentes ajudam a identificar o valor real. Outras exigências dependerão do produto; informe locações múltiplas e parcelas distintas em vez de apresentar somente um total.
O que enviar na primeira consulta?
Imóvel, ocupação, contrato, renda documentada e cenário que preocupa. Identifique seguros existentes. Dados de proposta, disponibilidade e condições comerciais ficam [PREENCHER] até confirmação.
Referências para conferir as informações
As fontes abaixo fundamentam as orientações educativas desta página. A disponibilidade comercial precisa de confirmação pela corretora.
Solicitar análise de proteção da renda do imóvel alugado
Para solicitar a avaliação de seguro de perda de aluguel, responda às três perguntas específicas do formulário desta página. A Omartins Seguros organiza o pedido; disponibilidade, condições e aceitação desta modalidade precisam ser confirmadas antes de qualquer contratação.
Solicitar análise de proteção da renda do imóvel alugadoLeituras complementares para seguro de perda de aluguel
Para aprofundar seguro de perda de aluguel, use as leituras abaixo conforme a dúvida descrita em cada item.
- perguntas para avaliar seguro de danos ao imóvel locado
Separe a garantia do aluguel, o dano ao imóvel e a renda do proprietário. A finalidade do contrato determina qual leitura aprofundar. O pedido dessa página distingue: Qual é o tipo de locação?; Qual a faixa de aluguel mensal?; Qual é sua relação com a locação?.
- Guia: Como comparar garantias e seguros de locação
No pedido de seguro de perda de aluguel, as informações iniciais são Qual é o tipo de locação?; Qual a faixa de aluguel mensal?; Qual é sua relação com a locação?. O guia organiza esses dados em uma ficha e acrescenta critérios de conferência documental.
O que falta confirmar para avaliar seguro de perda de aluguel?
As perguntas do formulário organizam a solicitação de seguro de perda de aluguel. Elas não comprovam a disponibilidade da oferta nem substituem as condições do produto.
- Confirmado nas fontes disponíveis
- Categorias amplas e atendimento da corretora já informados; não equivalem à confirmação desta oferta individual.
- Documentação desta modalidade
- Contrato de locação, instrumento de garantia e identificação do garantidor ou seguradora, com condições da modalidade.
- Condições a conferir
- Confirmar aluguel/encargos garantidos, limites, taxas ou prêmio, duração, renovação e comunicação de inadimplência; não equiparar garantias diferentes.
Quais informações iniciam este pedido?
O formulário aprovado usa estas três perguntas para seguro de perda de aluguel. Informe o cenário real, sem transmitir documentos pessoais ou sensíveis desnecessários nesta etapa.
- Qual é o tipo de locação?
- Qual a faixa de aluguel mensal?
- Qual é sua relação com a locação?
Os campos contratuais ainda pendentes nesta página não representam uma proposta emitida. Para dúvidas sobre uma apólice ou contrato já existente, utilize o documento e os canais nele indicados.